万字长文·告别参数内卷:Rokid 如何凭「全天候可穿戴」,重新定义 AI 眼镜的终局序言

其他/产品设计师/244天前/359浏览
版权
万字长文·告别参数内卷:Rokid 如何凭「全天候可穿戴」,重新定义 AI 眼镜的终局序言
S(情景)
:
2025-2026 年,AI 智能眼镜正式从极客尝鲜的小众赛道,迈入大众消费的爆发期。
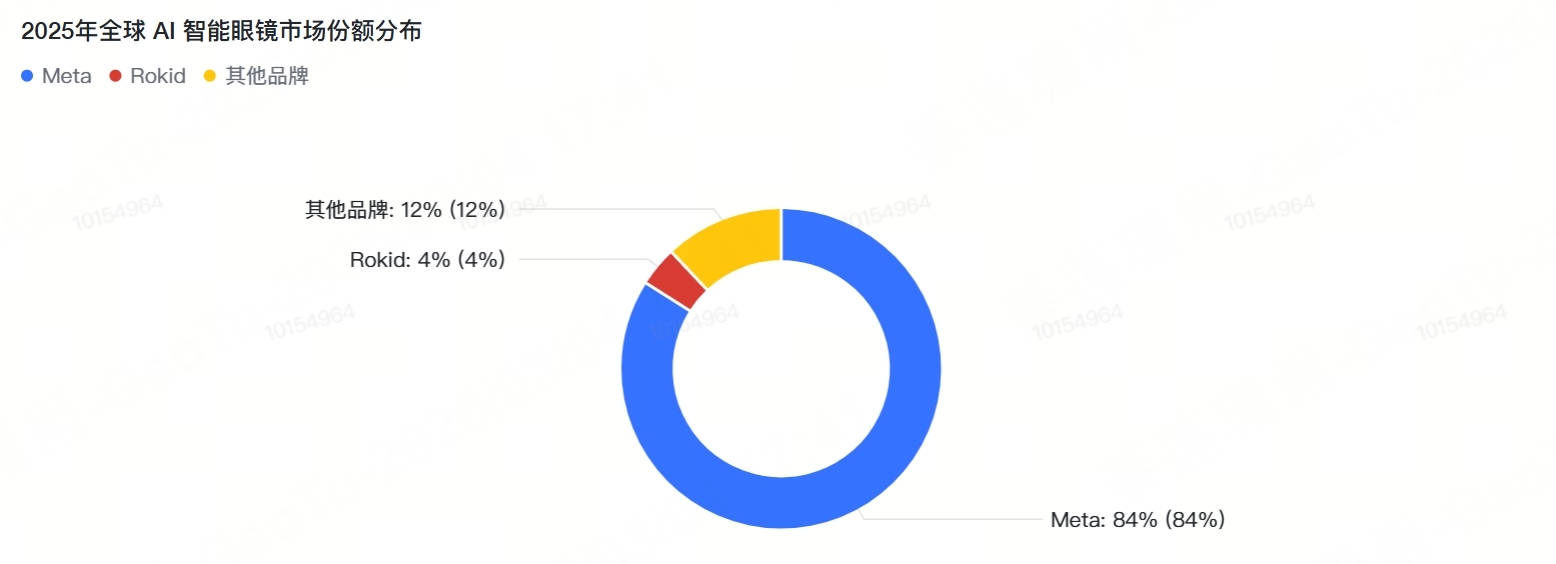
IDC、Counterpoint 等权威机构数据显示,2025 年全球 AI 智能眼镜市场出货量同比增长超 150%,Meta 凭借 Ray-Ban Meta 系列拿下 84% 的全球市场份额,形成绝对统治力。
国内市场同样群雄逐鹿,雷鸟、XREAL、Rokid 等国产品牌快速崛起,AI 眼镜已成为继智能手机之后,消费电子赛道最具想象力的新终端。
C(冲突):
但行业繁荣的背后,始终无法破解三大核心困局:
一是:产品定义的内卷困局
多数厂商陷入参数堆砌的误区,盲目追求视场角、分辨率峰值,却忽略了 “用户愿意长期佩戴” 的核心前提,导致产品笨重、续航拉垮,始终无法实现全天候佩戴。
二是:终端价值的定位困局
绝大多数产品沦为 “手机的第二块屏幕”,仅实现功能的简单迁移,没有基于眼镜形态打造原生的核心能力,无法摆脱配件定位。
三是:商业化的生存困局
行业要么是巨头靠烧钱换规模,要么是白牌厂商靠低价拼市场,极少有厂商能实现健康的盈利闭环,资本对赛道的信心也随之起伏。更关键的是,在 Meta、微软、苹果等国际巨头的技术与生态壁垒下,国产厂商始终难以实现全球市场的真正突围。
Q(疑问)
:
1. AI 眼镜的终局形态到底是什么?
2. 国产厂商如何在巨头垄断的赛道中,找到属于自己的破局之路?
3. 什么样的产品,才能真正实现从 “尝鲜玩具” 到 “日常刚需” 的跨越?
A(核心观点)
:
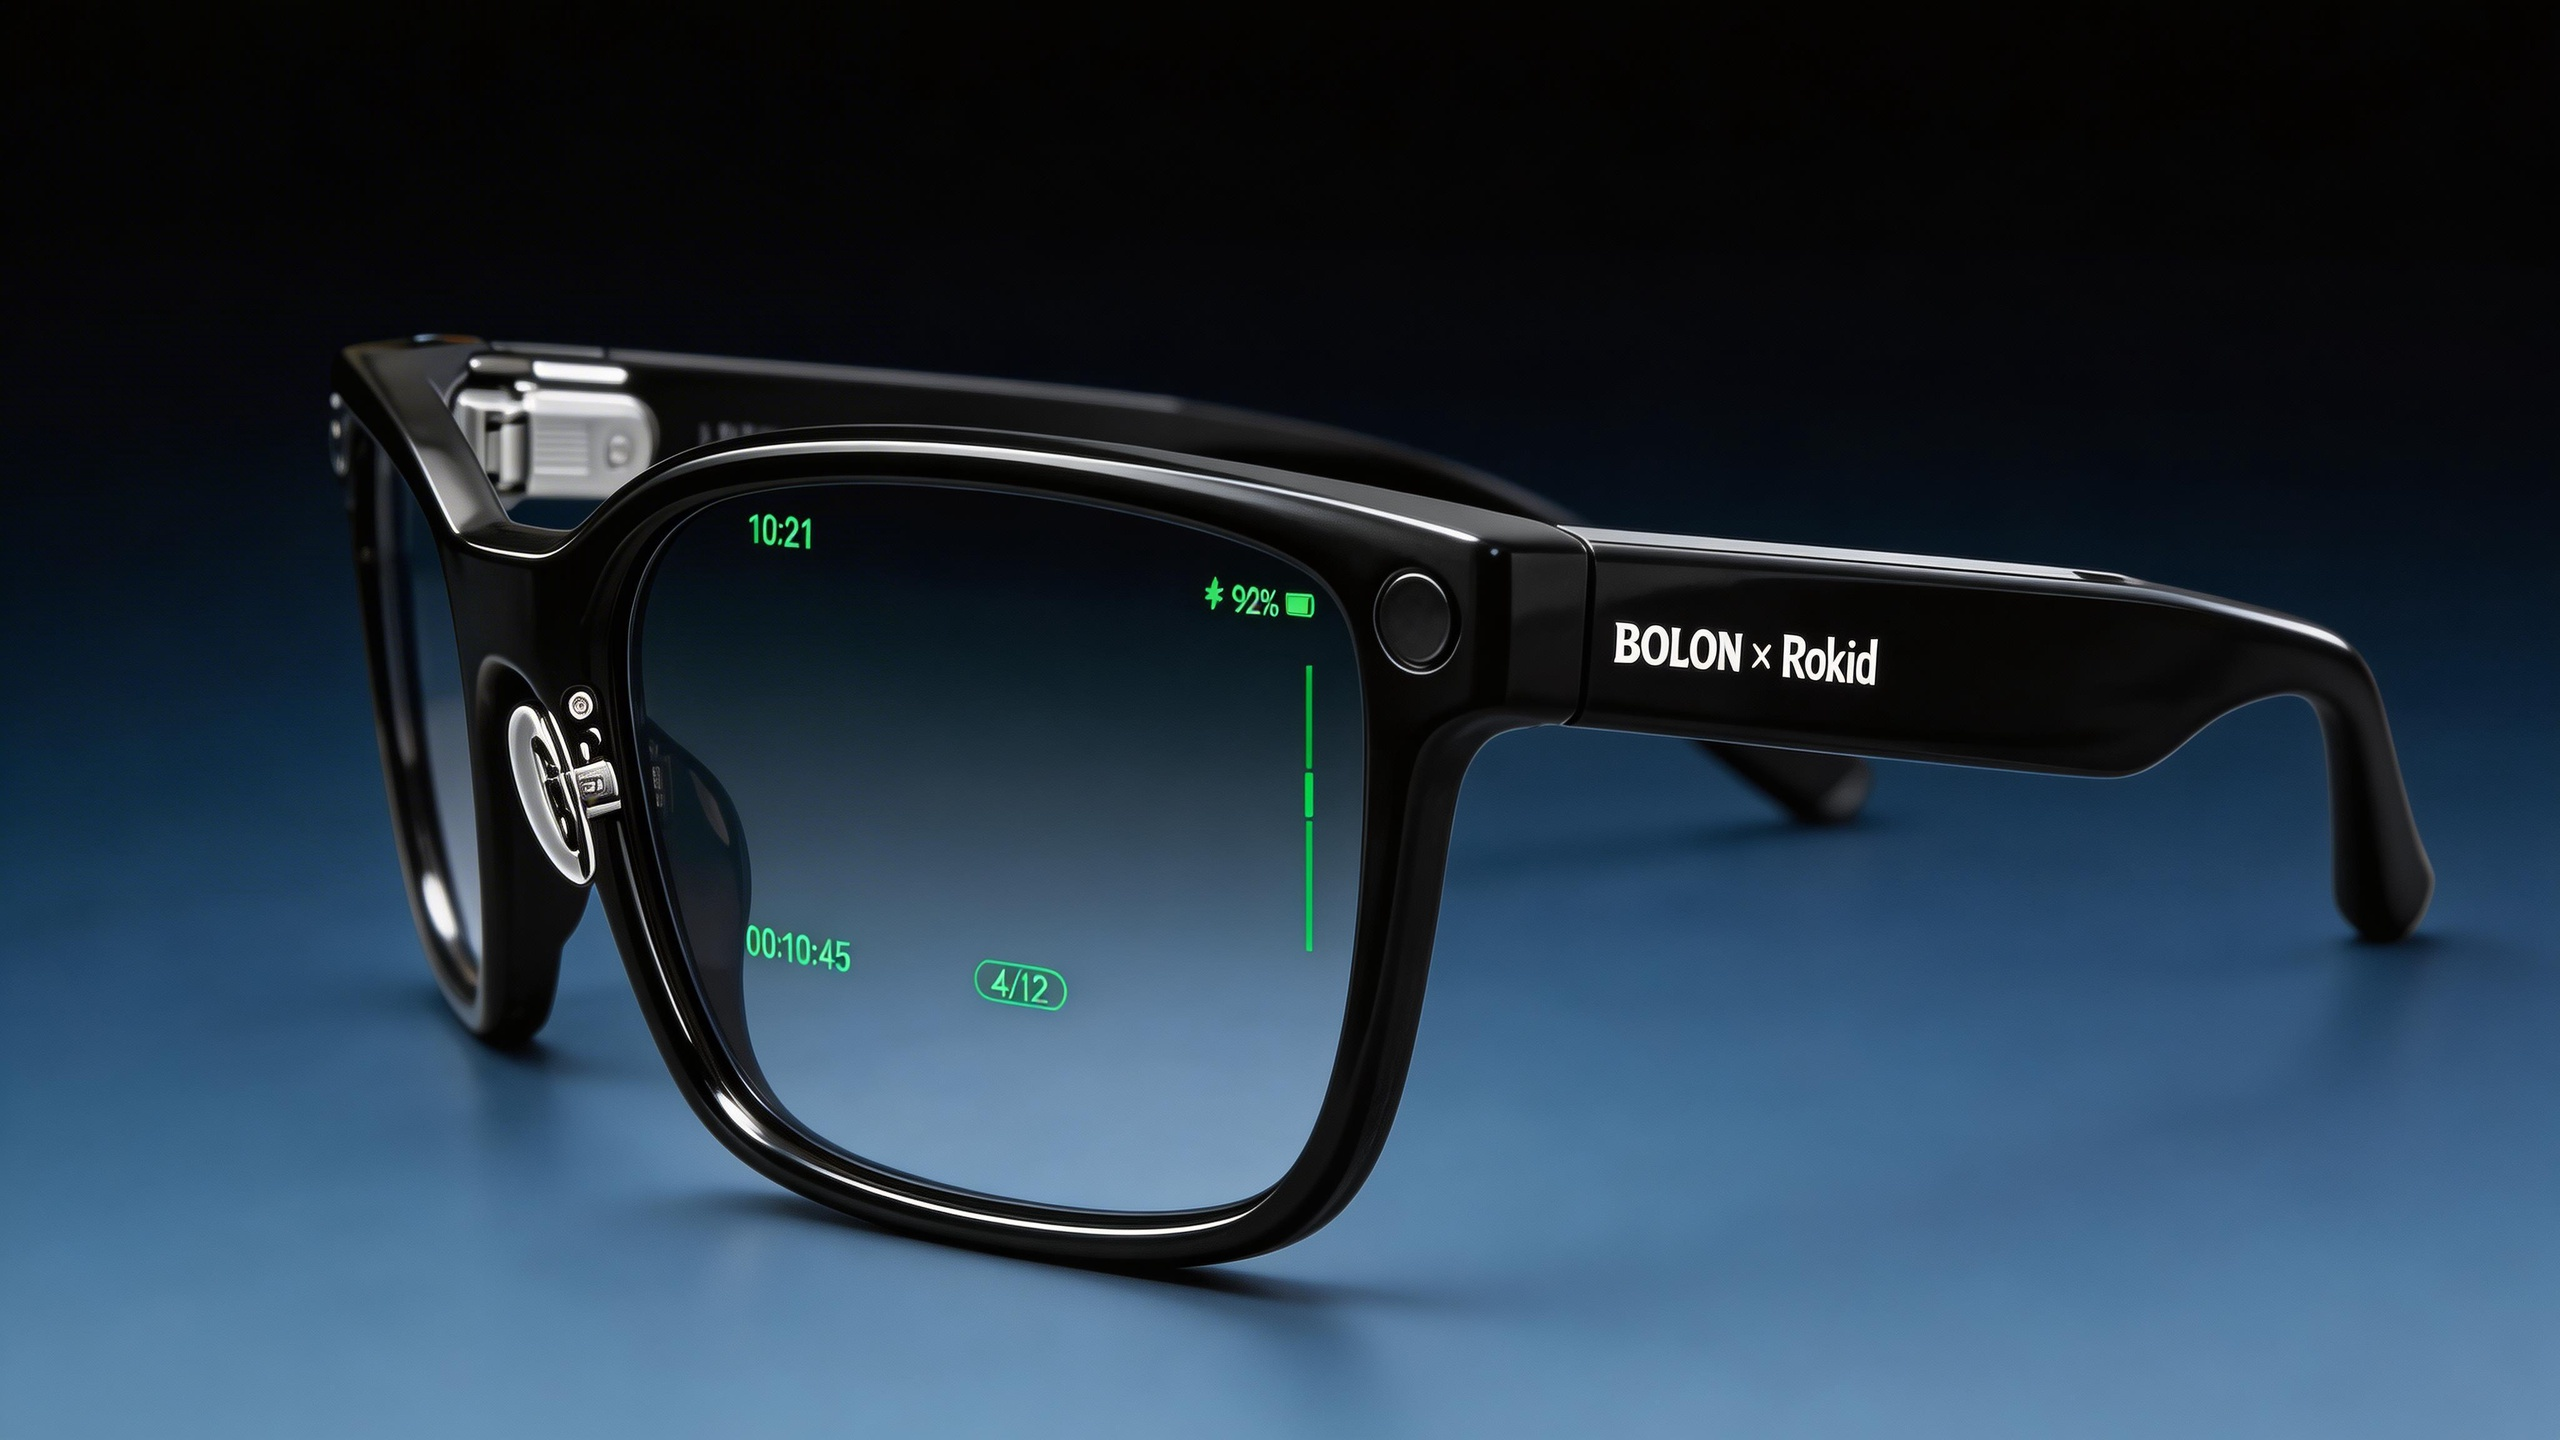
Rokid Glasses(乐奇 AI 眼镜)给出了一套差异化的答案。
作为国内带屏一体式 AI 眼镜赛道的领跑者,Rokid 跳出了行业参数内卷的固有逻辑,以 “全天候可穿戴” 为核心产品定义,以全栈自研技术为底层壁垒,以端侧原生 AI 能力为核心价值,以 B+C 双轮驱动的商业化模型为增长根基,不仅打造了现象级的爆款产品,更给整个行业提供了一套可复制的破局路径 ——AI 眼镜的终极竞争力,从来不是参数峰值的比拼,而是对用户真实需求的精准满足,对行业核心痛点的系统性破解。
正文:
一、全栈自研的技术底层,是破局同质化的核心护城河
核心句
:
行业长期陷入同质化内卷的本质,是多数厂商沦为 “公版方案整合商”,仅能做参数的表层优化,无法突破底层技术瓶颈.
而 Rokid 构建了覆盖光学 - 芯片 - 算法 - 操作系统的全栈自研体系,从根源实现差异化,构建了不可复制的技术壁垒,同时精准填补了行业的核心技术空白。
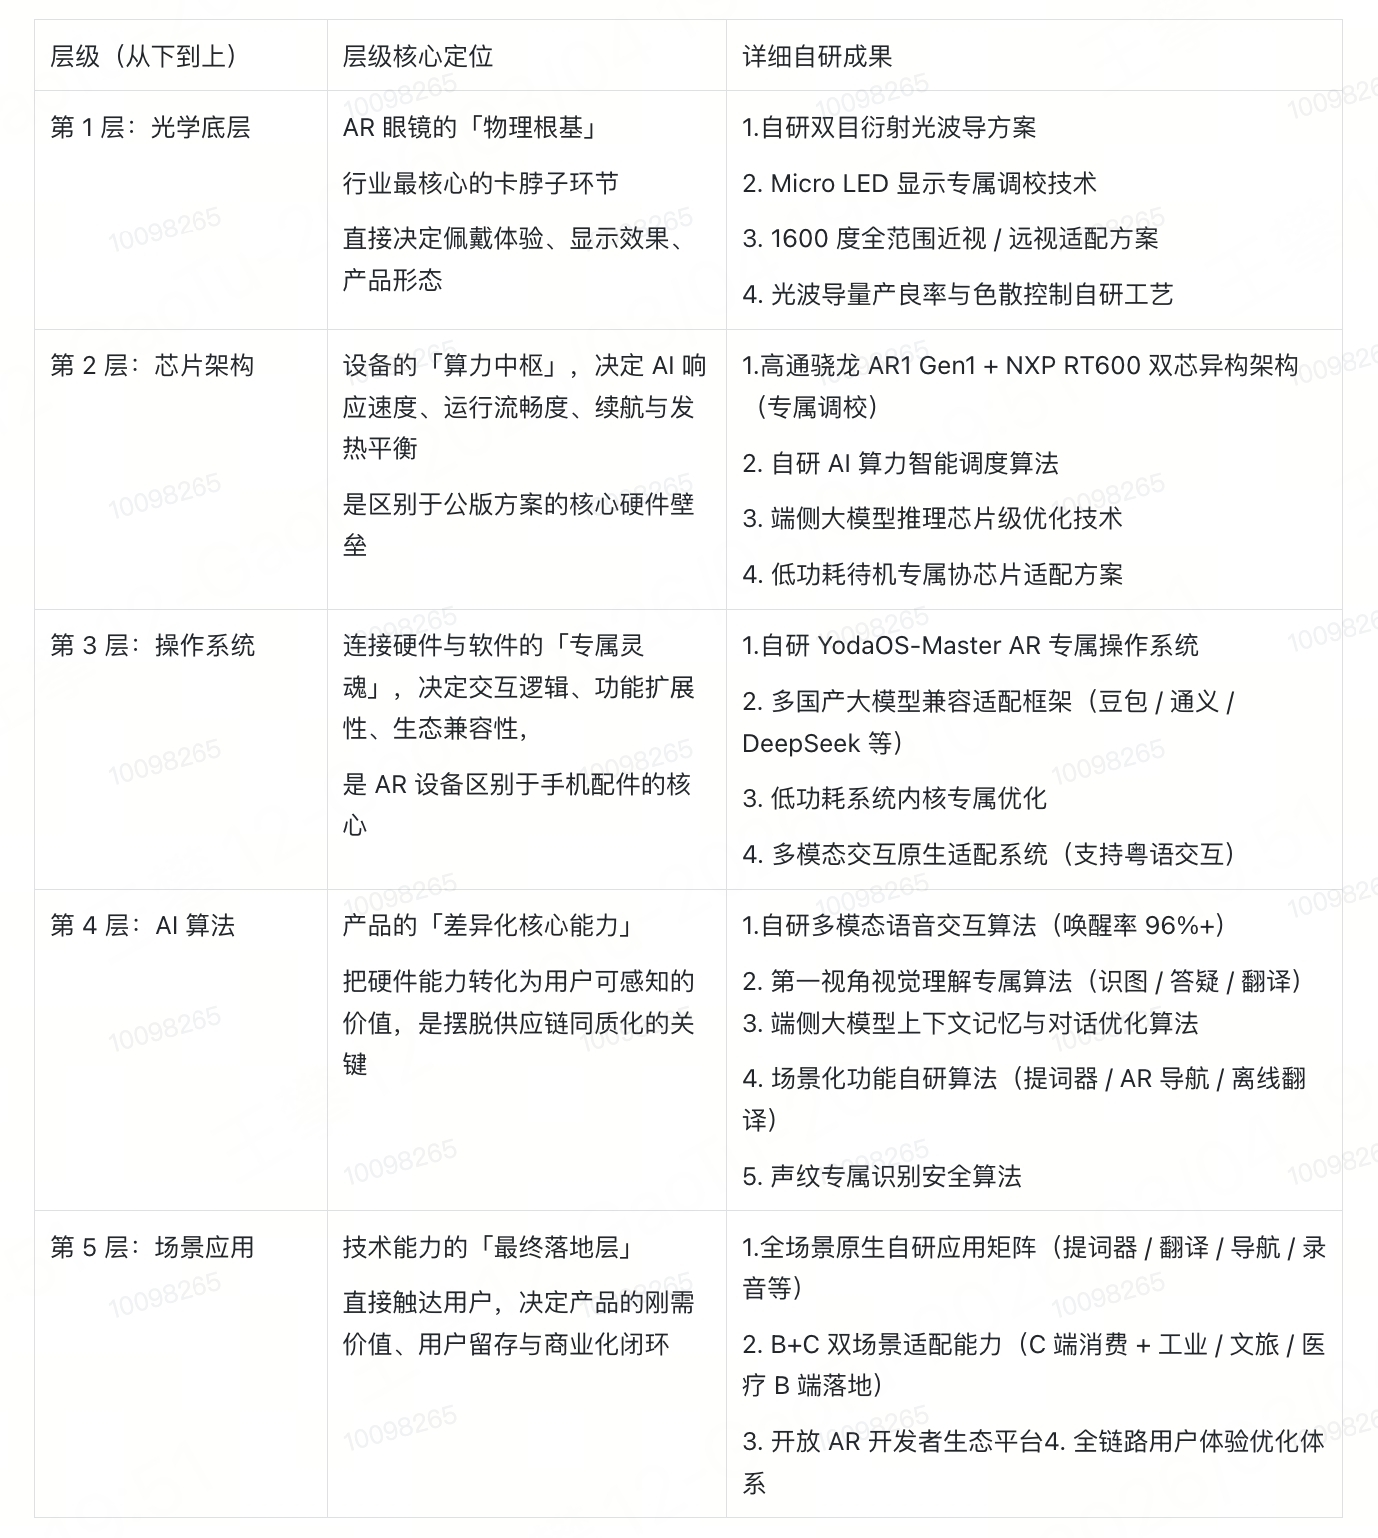
消费级 AR 眼镜的三大核心 “卡脖子” 环节:分别是光学显示、算力功耗平衡、场景化 AI 算法。
行业多数厂商受限于研发投入与技术积累,只能采用公版方案,最终导致产品千篇一律,无法解决用户核心痛点。而 Rokid 是国内少有的覆盖「无屏轻量 AI 眼镜、带屏一体式 AI 眼镜、分体式沉浸式 AR 眼镜、企业级专业 AR 眼镜」全技术路线的厂商,产品矩阵完整度行业领先,其全栈自研能力始终围绕 “日常可穿戴” 的产品定位做底层突破,而非盲目追逐实验室参数。
在光学显示领域
Rokid Glasses 采用自研双目衍射光波导方案,实现 1500nits 入眼峰值亮度,彻底解决了公版方案 “强光下泛白、可视性差” 的行业共性痛点,用户实测中 “强光环境下也能清晰查看导航路线” 的体验,正是这一技术的落地成果;
同时 1600 度的近视 / 远视配镜适配范围,远超 Meta Ray-Ban 系列 400 度的上限,完美适配亚洲用户的近视需求。客观来看,当前 Rokid 仍以单色光波导为主,与雷鸟 X3 Pro 已实现量产的双目全彩 Micro LED + 衍射光波导方案相比,在全彩方案量产能力、视场角、色彩还原度上仍有明显差距,这也是其核心技术迭代的核心方向。
在硬件架构与系统层面
Rokid Glasses 采用
高通骁龙 AR1 Gen1 + NXP RT600 双芯片架构
,主芯片负责显示、AI 算力与多媒体处理,协芯片负责语音唤醒、传感器数据处理与低功耗待机,这种分工式架构从底层平衡了算力与续航的矛盾,是国产 AI 眼镜双芯片架构的标杆方案,也为用户实测中 “AI 响应速度流畅” 的体验提供了硬件支撑。
同时,其自研的 YodaOS-Master 操作系统,深度兼容通义千问、DeepSeek、智谱、豆包等主流国产大模型,支持用户自由切换 AI 引擎,打破了单一模型的生态壁垒,是当前国产大模型适配最完善的 AI 眼镜。
在场景化 AI 算法领域
从 “乐奇” 的声纹识别、声源定位,到第一视角拍照识图、题目答疑、实时翻译的视觉算法,均为 Rokid 针对眼镜场景原生优化的自研算法。用户实测中 “语音支付仅识别用户本人声音” 的安全体验,题目答疑时 “内容过小会提示用户离近一点 / 放大一些” 的人性化引导,都是自研算法针对近眼第一视角的专属优化,而非手机通用算法的简单移植。
截至 2026 年 3 月,Rokid 已累计申请 AR 相关专利超 2000 件,发明专利占比超 70%,覆盖全技术栈,构建了长期不可复制的技术护城河。
二、反向产品定义,破解行业 “轻量化 - 全功能 - 长续航” 不可能三角
核心句
:
可穿戴设备的普及前提,是用户愿意长期高频佩戴;行业陷入不可能三角的本质,是 “参数堆砌优先” 的产品定义误区;Rokid 反向定义产品,以 “全天候可穿戴” 为不可突破的第一准则,从根源破解了行业长期无法平衡的核心矛盾,同时精准填补了行业的产品空白。
行业 “轻量化 - 全功能 - 长续航” 的不可能三角,本质是产品定义优先级的逻辑倒置。
绝大多数厂商先定芯片、屏幕、摄像头、电池的参数峰值,再做结构设计,最终必然导致产品重量超标 —— 行业主流旗舰产品重量多在 80g 以上,用户连续佩戴半小时就会出现压鼻、坠耳感,根本无法实现全天候佩戴。同时,行业产品长期陷入两个极端的核心短板:无屏 AI 眼镜(如 Ray-Ban Meta)仅能语音反馈,无法实现可视化信息呈现;分体式 AR 眼镜必须绑定手机、无法独立便携使用,始终无法满足用户 “日常随身、独立可用” 的核心需求。
Rokid 的产品定义逻辑完全反向:先锁定 “可媲美普通光学眼镜的佩戴体验” 这个核心目标,再基于这个前提,做元器件选型、结构设计、功耗调校与功能取舍,最终实现了 “语音交互 + AR 视觉显示 + 一体式便携” 的差异化组合,完美填补了行业的核心空白。其核心参数的标杆意义,已被市场与用户双重验证:
- 整机仅 49g,比 Meta Ray-Ban Display(69g)轻 29%,厚度仅 18.5mm,与普通墨镜外观无差异,从物理层面消除了用户的佩戴门槛,用户实测中也明确验证了 “佩戴负担较轻” 的核心优势;
- 在极致轻量化的前提下,并未阉割功能完整性,用户实测体验的 AI 助手、提词器、实时翻译、拍照录像、语音支付等 10 大核心功能均完整集成,打破了行业 “轻量化就必须阉割功能” 的固有认知;
- 采用 “机身 210mAh 电池 + 1700mAh 胶囊充电盒” 的分体式方案,典型使用续航 8 小时,搭配充电盒总续航可达 30 小时,支持磁吸快充 20 分钟充至 80%,同时 12MP 索尼传感器支持 10 分钟连续 4K 录制不降频,远超 Meta Ray-Ban 系列 3 分钟的录制限制,解决了消费级 AI 眼镜的核心使用痛点。
当然,行业不可能三角的完全破解仍有迭代空间。在实测过程中了也遇到了核心痛点:“开启录像等高耗电功能时,电量消耗较快,连续录像仅 40 多分钟,存在一定续航焦虑”,这既是 Rokid 需要优化的方向,也是整个消费级 AI 眼镜行业的共性技术瓶颈。
三、端侧原生 AI 能力重构,打破 “手机附属品” 的行业价值边界
核心句
:
智能终端要实现独立的行业价值,必须具备原生的、不可替代的核心能力,而非其他终端的功能延伸;Rokid 基于眼镜 “第一视角、免手持、无缝贴合场景” 的原生形态,完成了全栈端侧 AI 的原生适配,让产品从 “手机第二屏幕” 升级为独立的 AI 原生终端。
行业多数 AI 眼镜,始终无法摆脱 “手机附属品” 的定位,核心原因是它们只是把手机上的 AI App 搬到了眼镜上,用户使用时依然需要频繁操作手机,完全没有发挥眼镜 “第一视角永久在线、免手持解放双手、近眼显示无缝贴合场景” 的三大原生特征,最终只能沦为小众配件。
而 Rokid 的核心突破
是把 AI 能力完全原生适配到眼镜的三大核心特征上:所有 AI 能力基于端侧算力运行,无需完全依赖手机;所有交互通过语音 + 视觉完成,完全免手持;所有 AI 功能围绕第一视角场景设计,无需打断当前动作切换终端,最终让眼镜具备了手机无法替代的独立价值。
在本土化 AI 交互能力上
Rokid Glasses 已做到国产标杆级别:语音唤醒率 96%+,嘈杂环境识别准确率 91%+,AI 响应延迟 <300ms,支持语音 + 头动双模控制、中英文混合指令,同时是行业唯一支持粤语交互的 AI 眼镜,本土化交互体验全面领先海外竞品。实测中即可,“唤醒‘乐奇’,即可完成 AI 对话、打电话、录音、拍照识图、语音支付、备忘录创建” 的全流程操作,全程无需触碰手机,完全免手持,正是 AI 能力原生适配的核心体现。
在场景化 AI 功能的原生设计上
Rokid 彻底跳出了 “手机功能迁移” 的误区,所有功能均围绕眼镜原生形态打造。比如行业独有的语速自适应智能提词器,可根据用户的声音内容自动滑动文本,让用户始终保持平视发言,彻底解决了手机提词器 “固定机位、视线偏离观众” 的核心痛点;AR 步行导航原生适配高德地图,无需低头看手机,大幅提升了骑行、步行场景的安全性;6 种语言离线翻译,在面对面沟通场景下实现约 1 秒的翻译延时,无缝完成跨语言沟通,完全贴合眼镜的免手持特征。实测中也验证了这些功能的落地效果,同时指出了优化方向:日常沟通翻译准确率尚可,但电影实时翻译、非规范口语翻译的准确率大幅下降,这也是场景化 AI 算法后续迭代的核心重点。
最具差异化的突破
是其打造了无割裂的情感化 AI 交互体验,这也是实测中最惊艳的核心亮点。“这种即时唤醒、无缝交互的体验,与手机上打开 AI App 的方式完全不同,后者会打断当前场景,需要专门切换到 App 操作,而眼镜的 AI 交互更自然、更贴合当下场景,不会产生割裂感”。
比如躺在沙发上,无需任何手动操作,只需唤醒 “乐奇” 就能开启自然对话;外出陌生场景时,随时能唤醒 AI 助手获得陪伴感,这种 “永久在线、无缝唤醒、无割裂交互” 的能力,是手机永远无法实现的。同时,其具备的基础记忆交互能力,可在对话中主动关联用户此前告知的私人信息,完全模拟了人与人之间的生活化沟通,而非传统 AI 的机械问答,进一步强化了产品的独立终端价值。
当然,也有一些核心不足之处:“记忆持续时间较短,间隔一段时间后会忘记之前告知的私人信息”,与 Meta 已实现的 Llama 4 大模型端侧本地推理、<200ms 的端侧推理延迟相比,仍有明显的能力差距。
四、全链路用户体验闭环,实现从 “一次性尝鲜” 到 “高频刚需依赖” 的跨越
核心句
:
消费级 AI 智能眼镜的用户留存,核心不取决于参数峰值,而取决于全链路的用户体验闭环;行业 “高退货、低活跃” 的恶性循环,根源是 “工程师思维” 忽略了真实场景的用户体验,Rokid 通过全链路体验优化,实现了从 “尝鲜品” 到 “刚需品” 的跨越。
AI 硬件行业长期存在致命的恶性循环
:新品靠营销获得热度,用户出于好奇购买,开箱后发现佩戴不适、操作复杂、功能鸡肋,最终要么退货,要么闲置吃灰,导致行业整体退货率居高不下、月活极低,始终无法突破小众市场。这个恶性循环的根源,是厂商的 “工程师思维”—— 只关注实验室参数,不关注真实场景下的用户全链路体验。而用户购买产品的核心诉求,从来不是 “参数有多高”,而是 “能不能解决我的真实痛点,能不能用得舒服、用得离不开”。
Rokid 的核心突破
是从 “工程师思维” 转向 “用户思维”,构建了从开箱 - 上手 - 使用 - 留存的全链路体验优化体系,真正实现了用户的高频使用与长期留存。
在入门体验上
Rokid 实现了零门槛上手。所有核心功能均通过语音唤醒 “乐奇” 即可完成,无需复杂的手动设置与学习,哪怕是第一次使用,也能快速上手,实现了 “开箱即能用,唤醒即操作”,打破了 AI 硬件 “操作复杂、学习成本高” 的固有痛点,规避了行业很多产品 “开箱后需要复杂配对、APP 设置,用户在入门环节就放弃” 的问题。
在核心功能体验上
Rokid 精准命中了用户的真实痛点,打造了不可替代的刚需价值。职场场景中,提词器、免手持录音、备忘录、实时翻译,成为职场人提升效率的高频工具;日常场景中,语音打电话、语音支付,解决了开车、双手拎物等场景的手机操作不便问题,第一视角导航实现了骑行、步行场景的无需低头,大幅提升了安全性;学习场景中,题目答疑、翻译功能,满足了学生群体的基础学习需求;
同时,其落地的视障人群无障碍识物功能,更是实现了 AI 能力的社会价值延伸,真正实现了 AI 能力与日常场景的深度融合,而非噱头功能。实测中也全面验证了这些功能的落地效果,同时精准指出了体验短板:拍照录像夜间效果差、画面易抖动,远距离录音不清晰,题目识别对过小内容不友好,这些特定场景的体验短板,限制了功能的使用边界,也是全链路体验需要补齐的核心环节。
在情感体验上
Rokid 实现了从 “工具” 到 “陪伴者” 的跨越,构建了独有的情感价值。传统硬件产品只是冰冷的工具,用户只有在有明确需求时才会使用;而 Rokid Glasses 通过无割裂的 AI 交互、记忆化的沟通,让产品变成了有温度的陪伴者,哪怕用户没有明确的功能需求,也愿意唤醒它沟通,这是手机、平板等其他终端无法提供的专属价值,也是实现用户情感留存的核心密码。
当然,全链路体验闭环仍有需要补齐的关键环节。实测中提到的多个体验痛点,直接影响了体验的连贯性与完整性:无明确原因的 “乐奇” 唤醒失败、导航过程中唤醒不灵敏,打断了场景的连贯性;左右转动视线时字幕摆动大、夜间导航光线影响视线,既影响体验,也存在安全隐患,这些都是后续需要优先优化的核心方向。
五、B+C 双轮驱动的商业化模型,重构 AI 硬件赛道的投资逻辑
核心句
:
资本对 AI 硬件赛道的投资信心,核心取决于可验证的盈利模型、不可替代的核心护城河、足够大的长期增长空间;Rokid 通过错位竞争、双轮驱动的商业化实践,完整验证了消费级 AR 眼镜的盈利可行性,重构了赛道的投资逻辑。
过去几年,AR/VR 赛道经历了从资本狂热到泡沫破裂的周期。
核心原因是行业始终无法验证两个核心问题:
一是消费级 AR 眼镜到底是不是伪需求,能不能实现规模化普及;
二是 AR 厂商能不能不靠烧钱,实现健康的盈利与可持续增长。
行业多数厂商的玩法,要么是对标苹果、Meta 走高端旗舰路线,靠烧钱做研发,销量极低,无法规模化;要么是走低价白牌路线,靠公版方案拼价格,没有核心壁垒,毛利率极低,根本无法盈利,最终陷入 “靠融资烧钱换销量,靠销量讲市占率故事,靠市占率拿新一轮融资” 的庞氏逻辑。
而 Rokid 的商业化实践,彻底打破了这一行业怪圈。截至 2026 年 3 月,Rokid 处于中国 AI/AR 眼镜第一梯队、全球 AI 眼镜第二梯队领头羊位置,是行业内少有的 C 端消费级与 B 端企业级双赛道布局、技术与市场双线突破的国产厂商,其双轮驱动的商业化模型,给资本提供了可验证的盈利确定性,重构了赛道的估值逻辑 —— 从 “市占率优先” 转向 “盈利健康度优先”。
从市场表现来看
Rokid 已实现全球化、全品类的规模化突破。全球市场层面,2025 年以 4% 的全球市场份额位列全球第二,仅次于 Meta,是全球前五名中增长最快的中国品牌;
2025 年 Q3 美国 AR 市场以 8.9% 的市占率位列第四,2026 年新品登陆日本市场,12 小时众筹金额突破 1 亿日元,海外市场拓展速度领跑国产厂商。国内市场层面,2025 年稳居国内消费级 AI/AR 市场前五,下半年凭借 Rokid Glasses 实现爆发式增长,双 11 销量同比增长 800%,在带屏一体式 AR 眼镜品类中强势登顶,成为 2025 年下半年国内市场最大黑马;分体式沉浸式 AR 赛道,Rokid Max 系列稳居国内市场前三,与雷鸟、XREAL 形成国产分体式 AR “三巨头” 格局。
从商业化闭环来看
B+C 双轮驱动的模型,形成了良性的技术与商业循环,这也是 Rokid 区别于其他厂商的核心优势。
B 端场景层面,Rokid 在工业维修、文旅展陈、医疗实训、安防巡检等领域有近 10 年的落地经验,占据国内工业 AR 眼镜近 30% 的市场份额,空间计算、低功耗架构、环境感知等核心技术先在 B 端完成验证,再落地到 C 端产品,技术成熟度远超纯消费级厂商;C 端反哺层面,消费级产品的规模化出货,摊薄了光学、芯片等核心硬件的研发与供应链成本,进一步提升了 B 端产品的市场竞争力,形成了 “技术 - 量产 - 成本 - 迭代” 的正向循环。这种双轮驱动模型,既实现了规模化的营收增长,又保障了健康的毛利率与盈利空间,彻底打破了行业 “烧钱换规模” 的固有逻辑。
从全球投资价值维度来看
Rokid 与行业标杆仍有显著差距。Meta 2025 年占据全球 AI 眼镜 84% 的市场份额,出货量是 Rokid 的 20 倍以上,构建了绝对的规模壁垒;企业级赛道,微软 HoloLens 2 占据全球企业级 AR 眼镜 70% 以上的市场份额,Rokid 企业级产品主要集中在中低端场景,在高端工业、医疗等领域的技术合规性、空间计算能力、生态完善度仍有较大差距,这些都是影响其长期投资价值的核心变量。
六、错位竞争 + 开放生态,从爆款产品到行业范本的跨越
核心句
:
AR 行业的终极竞争从来不是单一产品的竞争,而是生态的竞争;Rokid 走出了 “封闭生态” 与 “纯供应链依赖” 之外的第三条路线,通过开放生态 + 错位竞争,实现了从爆款产品到行业范本的跨越,为行业提供了可复制的落地路径。
AR 行业发展多年,始终无法实现规模化普及的核心痛点之一,就是 “杀手级应用缺失”。而这个痛点的根源,是行业两个极端的错误路线:
一个是苹果、Meta 为代表的封闭生态路线,自己做硬件、系统、应用,完全闭环,门槛极高,开发者参与意愿低;
另一个是白牌厂商的纯供应链依赖路线,没有自己的生态,只能做硬件组装,没有行业话语权。而 Rokid 走出了第三条路线:开放生态 + 错位竞争,既避开了与巨头的正面竞争,又破解了行业的核心痛点。
在错位竞争策略上
Rokid 精准避开了巨头的核心赛道,构建了细分市场的绝对优势。产品定位上,它避开了 Meta 主导的无屏轻量赛道、雷鸟主导的分体式沉浸式赛道,精准卡位 “带光波导显示的一体式 AI 眼镜” 细分市场,打造了 “语音交互 + AR 视觉显示 + 一体式便携” 的差异化组合,与巨头产品形成完全差异化的用户群体与使用场景,没有直接竞争关系;
市场布局上
它并未局限于国内市场内卷,提前布局日本、欧美、东南亚等全球市场,在海外市场实现了先发优势,避开了国内市场的价格与参数内卷;
生态定位上
它不做封闭的自有生态,而是做开放的技术平台,整合行业最优质的能力,比如内置三大主流国产大模型,而非仅用自研大模型,给用户最好的体验,与苹果、Meta 的封闭生态形成鲜明对比。
在开放生态构建上
Rokid 推出了全球领先的 AR 开发者平台,开放自身的光学、AI、交互、系统能力,大幅降低开发者准入门槛,吸引全球开发者共建 AR 应用生态。行业 “杀手级应用缺失” 的核心痛点,从来不是靠单一厂商就能解决的,只有通过开放生态,吸引全球开发者打造贴合场景的原生应用,才能形成 “用户越多 - 开发者越多 - 应用越丰富 - 用户越多” 的正向循环,最终实现行业的规模化普及。
从行业价值来看
Rokid 不仅打造了多款全球爆款产品,更重要的是,为整个消费级 AR 眼镜行业提供了一套可复制的落地路径:
以全天候可穿戴为核心的产品定义,以全栈自研为核心的技术壁垒,以端侧 AI 原生适配为核心的能力重构,以全链路用户体验为核心的留存体系,以双轮驱动为核心的商业化模型,以开放生态 + 错位竞争为核心的全球化策略。
这套路径已被市场验证可行,被行业众多厂商借鉴,Rokid 也因此从一个硬件厂商,升级为消费级 AR 眼镜行业的标杆与范本。
客观来看
Rokid 尚未成为全行业的通用标杆,与全球头部标杆仍有显著差距:与 Meta 相比,全球开发者生态、社交生态的完善度差距巨大;与雷鸟相比,尚未实现 eSIM 独立通信,未完全突破独立终端形态;与微软相比,企业级高端市场的技术合规性、空间计算能力、生态完善度仍有较大差距。但不可否认的是,它为国产厂商在巨头垄断的赛道中,找到了一条可行的破局之路。
结尾核心总结
从行业发展的维度来看,AI 眼镜的终局,从来不是 “替代手机”,而是成为 “手机之外的、用户日常高频使用的第二智能终端”。Rokid Glasses 的核心价值,从来不是它的参数有多亮眼,而是它跳出了行业固有的内卷逻辑,真正回归到了 “用户需求” 的本质 —— 先让用户愿意戴,再让用户用得好,最后让用户离不开。
它用全栈自研的技术,破解了行业的同质化困局;用反向的产品定义,打破了行业的不可能三角;用原生的 AI 能力,重构了智能终端的价值边界;用双轮驱动的商业化,验证了赛道的盈利可行性;用错位竞争的策略,实现了国产厂商的全球突围。尽管它与全球行业标杆仍有显著差距,尚未成为全行业的通用标杆,但它给国产消费电子行业提供了一个全新的思路:在巨头垄断的赛道里,国产厂商不需要盲目对标、跟风内卷,只需要精准找到用户的核心痛点,打造不可替代的差异化价值,就能实现真正的破局。
下一步行动建议(Next Steps)
- 第一优先级优化核心交互痛点集中资源解决语音唤醒不灵敏、动态场景字幕摆动、夜间导航光线干扰等核心体验问题,完善全链路体验闭环,进一步提升用户留存;
- 加速端侧 AI 能力迭代优化大模型长期记忆功能,提升复杂场景的翻译、识别准确率,加快自研端侧大模型的研发落地,缩小与 Meta 的端侧 AI 能力差距;
- 突破独立终端形态加快 eSIM 独立通信功能的研发量产,实现完全脱离手机的独立运行、独立联网、独立 AI 处理,推动产品向真正的独立智能终端跃迁,拉开与竞品的代差;
- 深化核心技术量产突破加快全彩光波导方案的研发与量产优化,提升量产良率与光学性能,缩小与雷鸟等技术标杆的差距,同时持续加大高端企业级市场的技术投入,突破高端市场壁垒。
给 AI 眼镜行业的发展启示
- 跳出参数内卷的误区,回归用户真实需求,把 “全天候可佩戴” 作为消费级 AI 眼镜的核心产品定义,而非盲目追逐实验室参数峰值;
- 坚持全栈自研的技术路线,构建核心技术壁垒,避免沦为供应链方案的整合商,从根源实现产品差异化;
- 走差异化竞争的路线,避开与巨头的正面竞争,在细分赛道打造绝对优势,而非盲目对标、跟风复刻标杆产品;
- 构建开放的行业生态,联合上下游产业链与全球开发者,共同破解 “杀手级应用缺失” 的行业痛点,推动整个行业的规模化普及。
4
举报
声明
收藏
分享
相关推荐


评论你的想法~
表情
喜欢TA的作品吗?喜欢就快来夸夸TA吧!
推荐素材



你可能喜欢


相关收藏夹


登录注册
4登录即可同步推荐记录哦
收藏登录即可加入我的收藏
评论登录即可评论想法
分享分享